
L'inflation redessine les équilibres économiques des entreprises : coûts de revient sous pression, budgets achats déstabilisés, marges qui s'érodent. Pour y faire face, la direction achats dispose de leviers concrets, de la cartographie des risques à la rationalisation des dépenses indirectes. Cet article propose un panorama stratégique et opérationnel pour transformer la contrainte inflationniste en levier de performance durable, et reprendre la main sur les coûts.
Sommaire
- Quels sont les impacts de l'inflation sur la rentabilité des entreprises ?
- Pourquoi la direction achats est-elle le premier rempart contre l'inflation ?
- Comment identifier et prioriser les postes d'achats les plus exposés à l'inflation ?
- 3 leviers achats concrets pour absorber la hausse des coûts sans sacrifier la qualité
- Optimiser les achats indirects : le gisement d'économies le plus sous-exploité en période d'inflation
- L'approche Manutan : comment Savin'Side® aide les entreprises à préserver leurs marges durablement
L'accélération de l'inflation ces dernières années a rappelé aux entreprises une réalité souvent sous-estimée : la maîtrise des coûts ne s'improvise pas en période de crise. Entre hausse des matières premières, tensions sur l'énergie et instabilité des prix des biens et services, les marges s'érodent rapidement lorsque les achats ne sont pas pilotés de manière structurée. Repenser ses processus d'achat n'est plus une option : c'est un impératif stratégique.
Quels sont les impacts de l'inflation sur la rentabilité des entreprises ?
L'inflation ne se limite pas à une hausse ponctuelle des prix. Elle s'installe comme un phénomène structurel qui traverse tous les secteurs, pesant à la fois sur les coûts de production et sur la capacité de prévision des entreprises.
L'inflation désigne une augmentation généralisée et durable des prix des biens et services, mesurée par l'indice des prix à la consommation. Lorsque le taux d'inflation s'élève, les entreprises voient leurs coûts de revient progresser, tandis que leurs prix de vente ne peuvent pas toujours suivre au même rythme, sous peine de perdre des parts de marché.
Inflation plus modérée, mais des postes de coûts toujours sous pression
Si l’inflation globale s’est modérée, les entreprises restent confrontées à des évolutions de coûts très contrastées selon les postes et les secteurs. En juillet 2026, l’inflation annuelle de la zone euro était ainsi estimée à 2,9 %, après 2,8 % en juin. Derrière cette moyenne, les écarts restent toutefois importants : l’énergie affichait notamment une hausse annuelle estimée à 10 %, contre 3,3 % pour les services et 0,9 % pour les biens industriels hors énergie.
Pour les entreprises fortement exposées à l’énergie, au transport, aux matières premières ou à certaines prestations de services, la pression sur les coûts peut donc rester significative malgré le ralentissement de l’inflation globale. Dans ce contexte, les Achats ont tout intérêt à maintenir une veille étroite sur leurs principaux postes de dépenses et à conserver des leviers permettant d’anticiper les variations de prix.
Marges comprimées et budgets achats déstabilisés : les effets directs sur la rentabilité
Lorsque l'augmentation des prix fournisseurs ne peut être répercutée intégralement sur le prix de vente, les coûts de revient absorbent l'écart. Les marges se contractent, la trésorerie se tend et la gestion d'entreprise devient plus complexe. Ce mécanisme fait de la hausse des prix un risque financier majeur : l'entreprise paie plus cher pour s'approvisionner, sans pouvoir compenser à hauteur équivalente.
Que se passe-t-il si l'inflation augmente durablement pour une entreprise ?
Une inflation persistante installe une spirale difficile à enrayer : renégociations fournisseurs à répétition, désindexation progressive des prix des biens commercialisés, pression sur la croissance et la compétitivité. Certains secteurs, davantage exposés aux fluctuations des commodités, subissent des impacts amplifiés. Face à ce scénario, structurer une réponse achats à long terme devient un enjeu de résilience pour toute organisation.
Pourquoi la direction achats est-elle le premier rempart contre l'inflation ?
Si l'inflation s'impose depuis l'extérieur, la réponse se construit de l'intérieur. La gestion des achats, lorsqu'elle est rigoureuse et structurée, constitue le levier le plus direct pour limiter l'impact de la hausse sur les résultats de l'entreprise.
De la négociation au pilotage stratégique : l'évolution du rôle du Directeur des Achats
Face à une économie inflationniste, le Directeur des Achats ne peut plus se limiter à piloter des prix unitaires. Son rôle évolue vers une vision globale intégrant la résilience des approvisionnements, le pilotage des risques fournisseurs et la performance économique à long terme. Cette montée en compétences stratégiques est désormais attendue dans l'ensemble des grands secteurs d'activité.
Comment la performance achats protège les marges et soutient la trajectoire de croissance
Des achats bien structurés permettent de contenir l'impact de la hausse sur les coûts de revient et de préserver la capacité d'investissement de l'entreprise. Un achat performant n'est pas un simple centre de dépenses : c'est un levier direct de valeur qui soutient la trajectoire de croissance et renforce la position concurrentielle sur la durée.
Comment identifier et prioriser les postes d'achats les plus exposés à l'inflation ?
On ne peut agir efficacement que sur ce que l'on mesure. La cartographie des dépenses est le préalable incontournable à toute stratégie contre l'inflation.
Achats directs vs achats indirects : quelles familles sont les plus vulnérables ?
Les achats directs (matières premières, composants) sont souvent les premiers concernés lors d'une phase de hausse. Pourtant, les achats indirects (fournitures, maintenance, logistique interne) concentrent des risques de dérapage budgétaire tout aussi significatifs. Moins bien pilotés, plus fragmentés, ils constituent un terrain fertile pour les dérives de coûts en période d'inflation.
Au-delà du prix unitaire : adopter une approche TCO pour mesurer le vrai coût d'un achat
Le Total Cost of Ownership[1] (TCO) permet d'aller bien au-delà du prix d'achat affiché, en intégrant les coûts cachés : gestion administrative, non-qualité, multiplicité des fournisseurs, frais de traitement des commandes. Cette approche révèle des gisements d'économies invisibles dans une analyse classique.
En contexte inflationniste, deux indicateurs méritent une attention particulière : le taux de couverture contractuelle et le niveau de concentration du panel fournisseurs. [NE1] Le premier permet d'identifier la part des dépenses dont les prix et les conditions d'achat sont encadrés contractuellement, et donc de mieux mesurer l'exposition de l'entreprise aux variations tarifaires. Le second met en évidence à la fois la fragmentation des achats entre de nombreux fournisseurs, source potentielle de coûts de gestion supplémentaires, et les éventuelles dépendances à un nombre limité de partenaires. Leur suivi aide ainsi la direction Achats à mieux cibler les risques et à prioriser ses actions de négociation, de rationalisation ou de sécurisation des approvisionnements.
3 leviers achats concrets pour absorber la hausse des coûts sans sacrifier la qualité
L'objectif n'est pas de subir la contrainte inflationniste, mais de la transformer en opportunité de structuration durable. Trois leviers actionnables se distinguent par leur efficacité immédiate et leur portée sur le long terme.
Levier 1 : Encadrer les conditions tarifaires grâce aux contrats-cadres pour gagner en visibilité
Les contrats-cadres [NE2] permettent de mieux encadrer l’évolution des conditions tarifaires et d’améliorer la visibilité budgétaire, notamment lorsque les mécanismes de révision des prix, leur fréquence et leurs modalités sont clairement définis. Sans supprimer l’exposition aux hausses de coûts, ils offrent aux entreprises un cadre plus prévisible pour anticiper les évolutions tarifaires, sécuriser les conditions négociées et faciliter le pilotage des budgets. Ils peuvent également renforcer la capacité de négociation en donnant davantage de visibilité sur les volumes et les besoins à venir.
Levier 2 : Rationaliser les références et consolider le panel fournisseurs pour renforcer le pouvoir de négociation
La dispersion du panel fournisseurs dilue le pouvoir de négociation et multiplie les coûts de gestion. En consolidant les fournisseurs et en rationalisant les références, une entreprise obtient de meilleures conditions tarifaires, simplifie ses processus internes et renforce sa résilience face à une nouvelle hausse des coûts. Moins de fournisseurs, mieux sélectionnés, c'est aussi moins de risques opérationnels.
Levier 3 : Digitaliser les achats indirects pour éliminer les coûts cachés et automatiser les commandes récurrentes
La digitalisation des achats indirects via des outils e-procurement[2] réduit significativement le coût de traitement par transaction. Aurélie Wendling, Responsable Européen des comptes clés chez Manutan, le chiffre précisément :
« Lorsqu'une transaction est entièrement digitalisée (avec la mise en place d'un punch-out[3], ainsi que la dématérialisation des commandes et des factures via EDI), son coût est estimé à 19 euros. On passe ainsi de 95 euros à 19 euros, soit jusqu'à 76 euros d'économie par transaction. »[4]
En contexte inflationniste, cette économie sur les coûts opérationnels prend une valeur stratégique considérable.
Optimiser les achats indirects : le gisement d'économies le plus sous-exploité en période d'inflation
Les achats indirects sont souvent les moins bien pilotés de l'entreprise : fragmentés, mal encadrés, ils concentrent pourtant des coûts cachés qui amplifient directement l'impact de l'inflation sur la gestion budgétaire.
Pourquoi les achats indirects concentrent-ils autant de coûts cachés ?
Multiplicité des commandes, achats hors référentiel, surqualité des références choisies, non-conformité des processus : autant de dysfonctionnements qui gonflent le coût total d'acquisition bien au-delà du prix affiché. En période d'inflation, ces dérives se cumulent avec la hausse générale des prix et fragilisent encore davantage la position financière de l'entreprise.
Réduire sans dégrader : comment arbitrer entre économies et qualité de service
Réduire les achats indirects ne doit pas dégrader les conditions de travail ni la réputation de l'organisation. Des critères d'arbitrage concrets permettent de trouver le bon équilibre :
- Adéquation fonctionnelle des produits aux besoins réels des collaborateurs ;
- Recours aux marques de distributeur pour une qualité comparable à moindre consommation budgétaire ;
- Sourcing raisonné à périmètre constant, sans perte de performance opérationnelle.
L'optimisation ne consiste donc pas à acheter moins cher à tout prix, mais à sélectionner le niveau de qualité réellement nécessaire au meilleur coût complet.[NE3]
L'approche Manutan : comment Savin'Side® aide les entreprises à préserver leurs marges durablement
Les leviers identifiés ne produisent leur plein effet que lorsqu'ils s'appuient sur un partenaire structurant, capable d'accompagner la démarche dans la durée. C'est dans cette logique que s'inscrit l'approche Manutan.
Savin'Side® : identifier, mesurer et réduire les coûts cachés des achats indirects
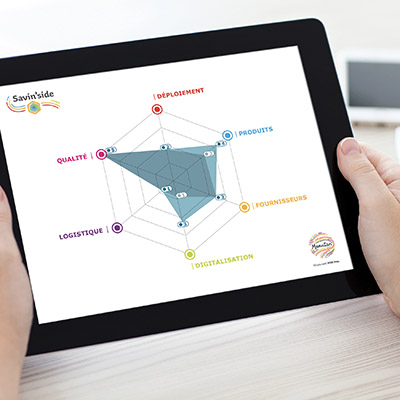
Savin'Side® est un programme d'optimisation des achats indirects proposé par Manutan. Il repose sur un diagnostic approfondi des coûts cachés, l'identification des postes sur-consommateurs et des recommandations de rationalisation adaptées à chaque organisation. En contexte inflationniste, disposer d'une lecture précise de ses dépenses indirectes devient un avantage économique décisif pour piloter les savings dans la durée.
Contrats-cadres Manutan : stabilité tarifaire et sécurisation des approvisionnements sur le long terme
Les contrats-cadres Manutan offrent une visibilité tarifaire à long terme, protégeant les budgets achats contre les hausses conjoncturelles. Ils simplifient également la gestion administrative des commandes récurrentes, un enjeu clé pour les équipes achats sous tension. Le taux de couverture contractuelle s'améliore, les processus se fluidifient et la gestion d'entreprise gagne en sérénité face à l'inflation.
Intégration & optimisation des achats avec Manutan
Manutan prend en charge les intégrations avec vos outils existants (ERP, plateformes e-procurement) et propose Savin'Side®, son programme d'optimisation des achats indirects. Une connexion rapide, une formation dédiée et un accompagnement continu permettent de simplifier les commandes récurrentes, de réduire les coûts de traitement et de piloter les savings dans la durée. Disponible en Belgique, République tchèque, Danemark, Suède, Finlande, France, Allemagne, Hongrie, Italie, Pays-Bas, Norvège, Pologne, Slovaquie, Espagne, Suisse, Royaume-Uni, Portugal, à date de publication du contenu.
[1] Total Cost of Ownership (TCO) : coût total de possession, prenant en compte l'ensemble des dépenses associées à l'acquisition et à l'usage d'un bien ou service sur toute sa durée de vie.
[2] e-procurement : système d'achat électronique permettant la gestion dématérialisée des commandes, des fournisseurs et des factures au sein d'une organisation.
[3] punch-out : protocole d'intégration permettant à un acheteur d'accéder directement au catalogue d'un fournisseur depuis son propre système d'information, sans ressaisie manuelle des données.
[4] Aurélie WENDLING (Responsable Européen des comptes clés 2022-2024, Manutan), 17 janvier 2023, Webinar : Achats de classe C, indirects, sauvages… mieux les appréhender pour les optimiser, Manutan.